Domain oezy.de kaufen?
Wir ziehen mit dem Projekt
oezy.de um.
Sind Sie am Kauf der Domain
oezy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oezy.de kaufen?
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **


Ähnliche Suchbegriffe für Steuerliche Anreize
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
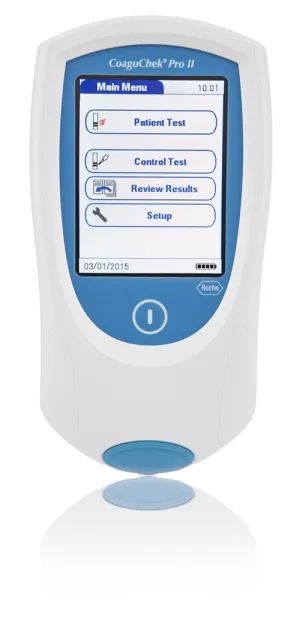
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **


Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Transportmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des Stromnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um das Bewusstsein für die Vorteile der Elektromobilität zu schärfen und die Akzeptanz in der Bevölkerung zu erhöhen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Transportmitteln unterstützen und die Elektromobilität als nachhaltige Alternative zum herkömmlichen Verkehr fördern. **
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
-
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **
-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
Ähnliche Suchbegriffe für Steuerliche Anreize
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Kaffeevollautomat mit Milchaufschäumer und Mahlwerk, 1350W, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt289,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Transportmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des Stromnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um das Bewusstsein für die Vorteile der Elektromobilität zu schärfen und die Akzeptanz in der Bevölkerung zu erhöhen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Transportmitteln unterstützen und die Elektromobilität als nachhaltige Alternative zum herkömmlichen Verkehr fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.